汽车之外的轮胎出口强国
中国轮胎产业如何超越其电动车热潮
当世界将注意力集中在中国电动车充斥全球市场时,一个历史更悠久且不太引人注目的产业早已在全球铺展开来。轮胎。这个行业经过近一个世纪的发展,几乎在公众的无声关注中运作——然而,其全球化的故事比第一家汽车工厂奠基早了整整二十年。
领先二十年的开端
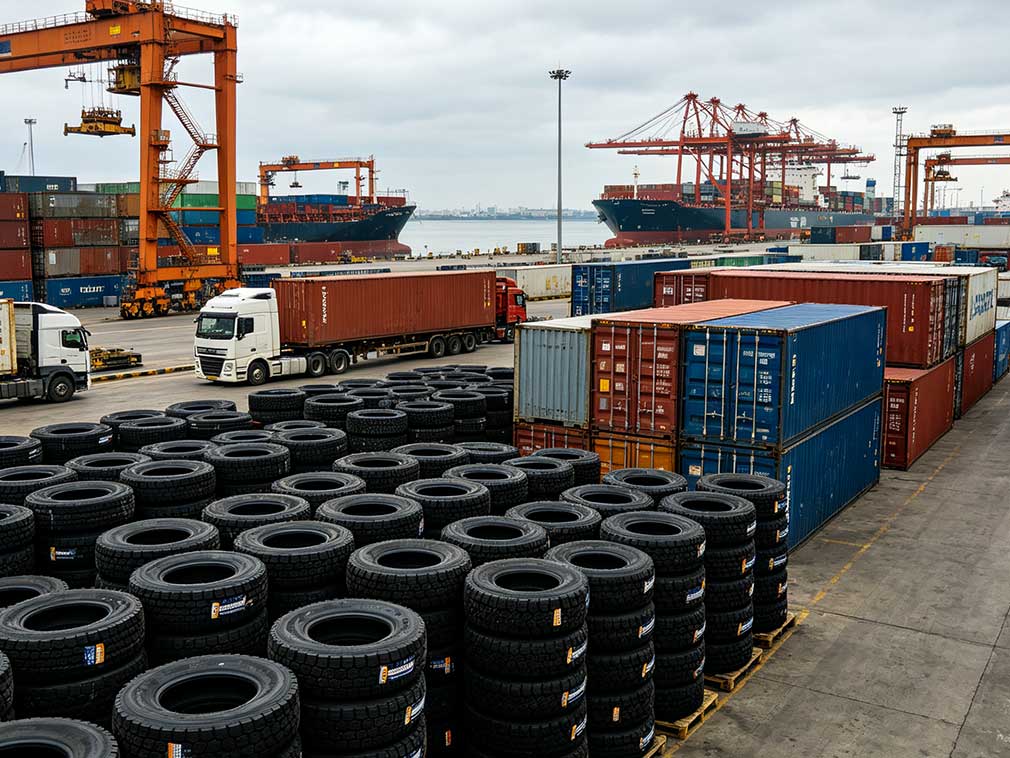
1934年10月,上海中华橡胶厂生产出了中国第一条汽车轮胎,品牌为“双钱”。当时,市场由外国品牌垄断。但这一条轮胎打破了他们的主导地位。后来,这家公司与正泰橡胶合并,形成了今天的双钱轮胎集团。
与之相比,中国汽车产业的开端可以追溯到1953年7月15日,当时第一汽车制造厂奠基。二十年的差距绝非微不足道。在任何汽车工厂成立之前,轮胎制造商早已在技术领域攀登——包括逆向工程、引进生产线以及掌握子午线轮胎技术,这些“学费”早已付清。
占据全球35%的市场,完整的产业链
到2024年,中国生产了约11.7亿条橡胶轮胎,出口额超过200亿美元,全球市场份额约为35%。出口覆盖了100多个国家,其中巴西是最主要的目的地。像中策、玲珑、赛轮、三角和双钱等名字牢居全球前75强之列。
向上下游看:天然橡胶加工、炭黑、钢丝帘线、轮胎制造、分销渠道——每一个环节都由国内控制。与汽车制造商在高端芯片和核心算法的依赖中过招相比,轮胎制造商并没有这样的瓶颈点。
这里有一个经常被忽视的事实:轮胎行业长期以来是在公开竞争中锤炼出来的。国内品牌主导了替换市场和商用车轮胎市场。简单来说,中国的汽车制造商是在合资企业的温室中成长,而轮胎公司从一开始就在开放的市场中搏斗。
海外建厂——领先十年
当美国在2009年对中国轮胎实施特别保障关税,而欧盟随后也采取反倾销关税时,这个行业没有等待,而是采取了行动。截至2024年底,包括中策、玲珑、赛轮、通用科技和盛世在内的十二家公司已在四大洲建成27个生产基地,涵盖泰国、越南、柬埔寨、印尼、墨西哥、塞尔维亚、摩洛哥等地。仅在2024年,就有15家公司启动了19个项目,投入超过300亿元人民币以增加产能。
这并非简单的搬迁,而是一个具有韧性、跨地区的网络。当一个市场设置关税壁垒时,订单可以无缝转移到另一原籍地。泰国为北美服务,塞尔维亚切入欧洲市场,墨西哥利用USMCA协议进入美国市场。这种运营架构经过了十多年的完善。
汽车行业的大规模海外扩张主要依靠电动车驱动,而这还是一个非常新的现象。大多数海外工厂仍处于逐步攀升产能并解决问题的阶段。
一项不依赖新车销量的业务
从结构上看,轮胎产业拥有汽车制造商只能羡慕的优势:需求并不依赖于新车销量。据公安部预计,到2025年底,中国的汽车保有量将达3.66亿辆。这些车辆每辆车都需要定期更换新轮胎。新车销量或许会波动,但轮胎的替换需求却始终保持稳定。
出口市场的多样性也非常高。2024年,拉美、欧盟和东盟吸收了近一半的轮胎出口,其中发展中国家尤其依赖中国的商用车轮胎。相比之下,汽车出口商的生命线完全取决于新车销售周期。需求的下降会引发一系列连锁反应:产能闲置、库存过剩、资金流吃紧。
显而易见的问题
这个故事并非全是胜利。
在高端乘用车原装备件(OE)领域,中国品牌的市场占有率不足10%。像米其林和普利司通这样的老牌巨头通过技术和品牌实力控制着全球行业利润的约80%。中国企业被困在一个残酷的夹缝中:底层的价格战以及顶层的玻璃天花板。
利润率讲述了一个悲观的故事。行业利润率从2020年的5.3%下降到2023年的不到3%。2024年,整体利润同比再次下降8.5%,超过一半的上市轮胎公司净利润出现萎缩。在一些轮胎生产大省,工厂聚集密度如此之高,以致某些工业园区的利用率不足60%。去年,创纪录数量的轮胎零售店因信用膨胀导致的现金流危机而关闭。
两条路径,一条道路
退一步看,一个清晰的模式浮现。在产业积累、供应链完整度、全球布局成熟度以及抗周期性方面,中国的轮胎行业确实领先于其汽车兄弟产业。近百年来,这个行业并没有保护性的合资“温室”——只有私营企业在市场中拼搏。
然而,“大而不强”的标签仍然存在。前沿材料研发滞后,高端品牌尚未显现,原装备件的壁垒仍主要未经突破。
展望未来,轮胎制造商必须攻克高端原装备件领域,并抓住电动车普及带来的窗口期。汽车制造商需要加快海外工厂的建设,并吸收本地运营经验。当这两个行业弥补各自的短板后,中国的汽车供应链将最终具备真正的、经受过实战考验的深度。