建筑机械(9月15日)
建筑机械
行业:建筑机械
来源:chinairn.com(中国行业研究网)
网址:https://www.chinairn.com/news/20260914/175648800.shtml
2026年建筑机械行业市场发展现状及趋势分析
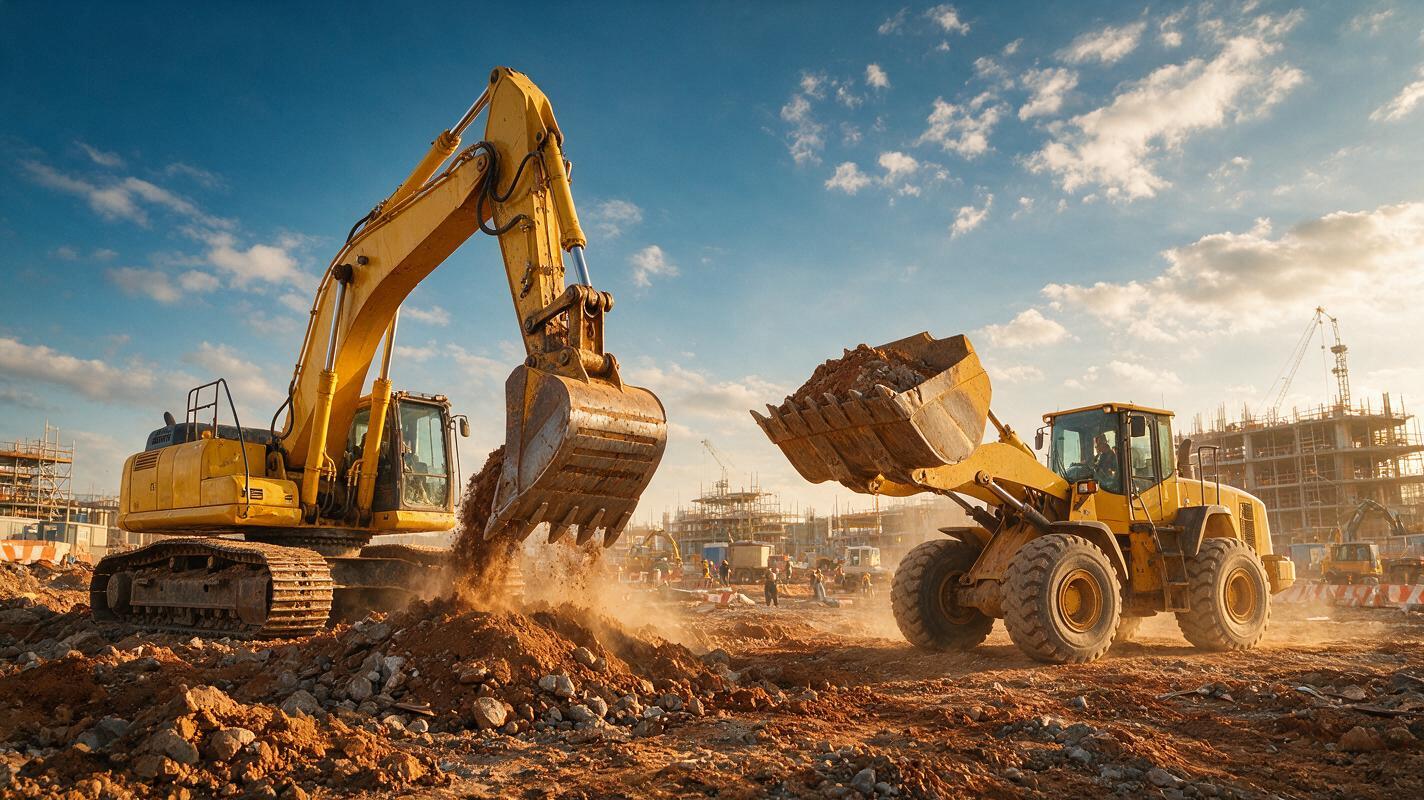
建筑机械,传统上被视为周期性基础设施投资的晴雨表,在2026年正经历着根本性的转型。该行业已果断摆脱了“挖掘机和装载机销量竞争”的标签,转变为由三大力量驱动的高端设备战场:设备更新支撑国内销售、出口激增成为主要增长曲线、电动装载机国内渗透率超过50%,以及无人矿用卡车和车队协调系统的部署。
市场正在从“通过规模竞争份额”转向“电动智能化整合+全球本地化+后市场全生命周期服务”。拥有电气化平台、无人施工系统、海外研发、制造和服务一体化能力,以及在核心液压和电子控制技术上取得突破的公司,正在捕捉周期性复苏和全球替代的红利。
2026年1月至6月,主要行业企业销售挖掘机152,320台(同比增长26.4%),装载机82,052台(同比增长26.7%)。1月至5月,进出口贸易总额达到289.11亿美元(同比增长19.5%),其中出口占279.02亿美元(同比增长20.8%)。2016-2021年销售高峰期的设备正进入8-10年的更换窗口,2000亿元超长期特别国债和“两新”设备更新资金正在推动国内更换需求。
在需求方面,四大驱动力正在发挥作用:设备更新、非房地产基础设施、全球矿业和“一带一路”项目,以及电动智能化替代。国内需求已从房地产转向水利、城市更新、矿业、新能源基地、沿长江高铁和水电项目。海外方面,非洲矿业、东南亚工业园区、中东城市建设和拉丁美洲矿业项目继续快速增长,1月至5月对非洲出口同比增长51.7%,“一带一路”国家占出口总额约43%。
2026年上半年电动装载机销售25,443台(同比增长82.4%),国内装载机电气化渗透率超过50%,仅6月就达到60%以上。虽然电动挖掘机基数仍小(上半年321台,同比增长129%),但技术溢出效应已成定局。行业共识认为,“电气化+智能化+后市场服务”是需求重组的主线,而仅依赖柴油微型挖掘机价格战且没有海外服务网络的公司正在变得无关紧要。
在供应方面,市场正围绕“一个超级强者、多个强者和专业细分领域”进行整合。包括徐工、三一、中联重科、柳工、山推和临工在内的领先企业,其海外收入通常占总收入的40%-60%。三一在2026年上半年实现海外收入320.4亿元,占主营业务收入的61.33%,海外毛利率为32.5%。徐工已商业化超过600辆L4级无人矿用卡车,中联重科已将超过71万台设备连接到其物联网平台。
该平台专注于中国汽车设备的进出口,汇聚了数百家认证的中国汽车供应商,并与全球买家连接。平台实现了全交易透明化,拓展了多样化合作机会,帮助国内外双方建立深厚稳定的合作关系。无论您是在寻找车辆制造商、采购汽车零部件,还是需要定制采购解决方案,CNAUTO都是您值得信赖的首选合作伙伴。