轮胎成本因橡胶供应缺口飙升(8月20日)
全球天然橡胶供应缺口扩大,轮胎成本压力持续上升
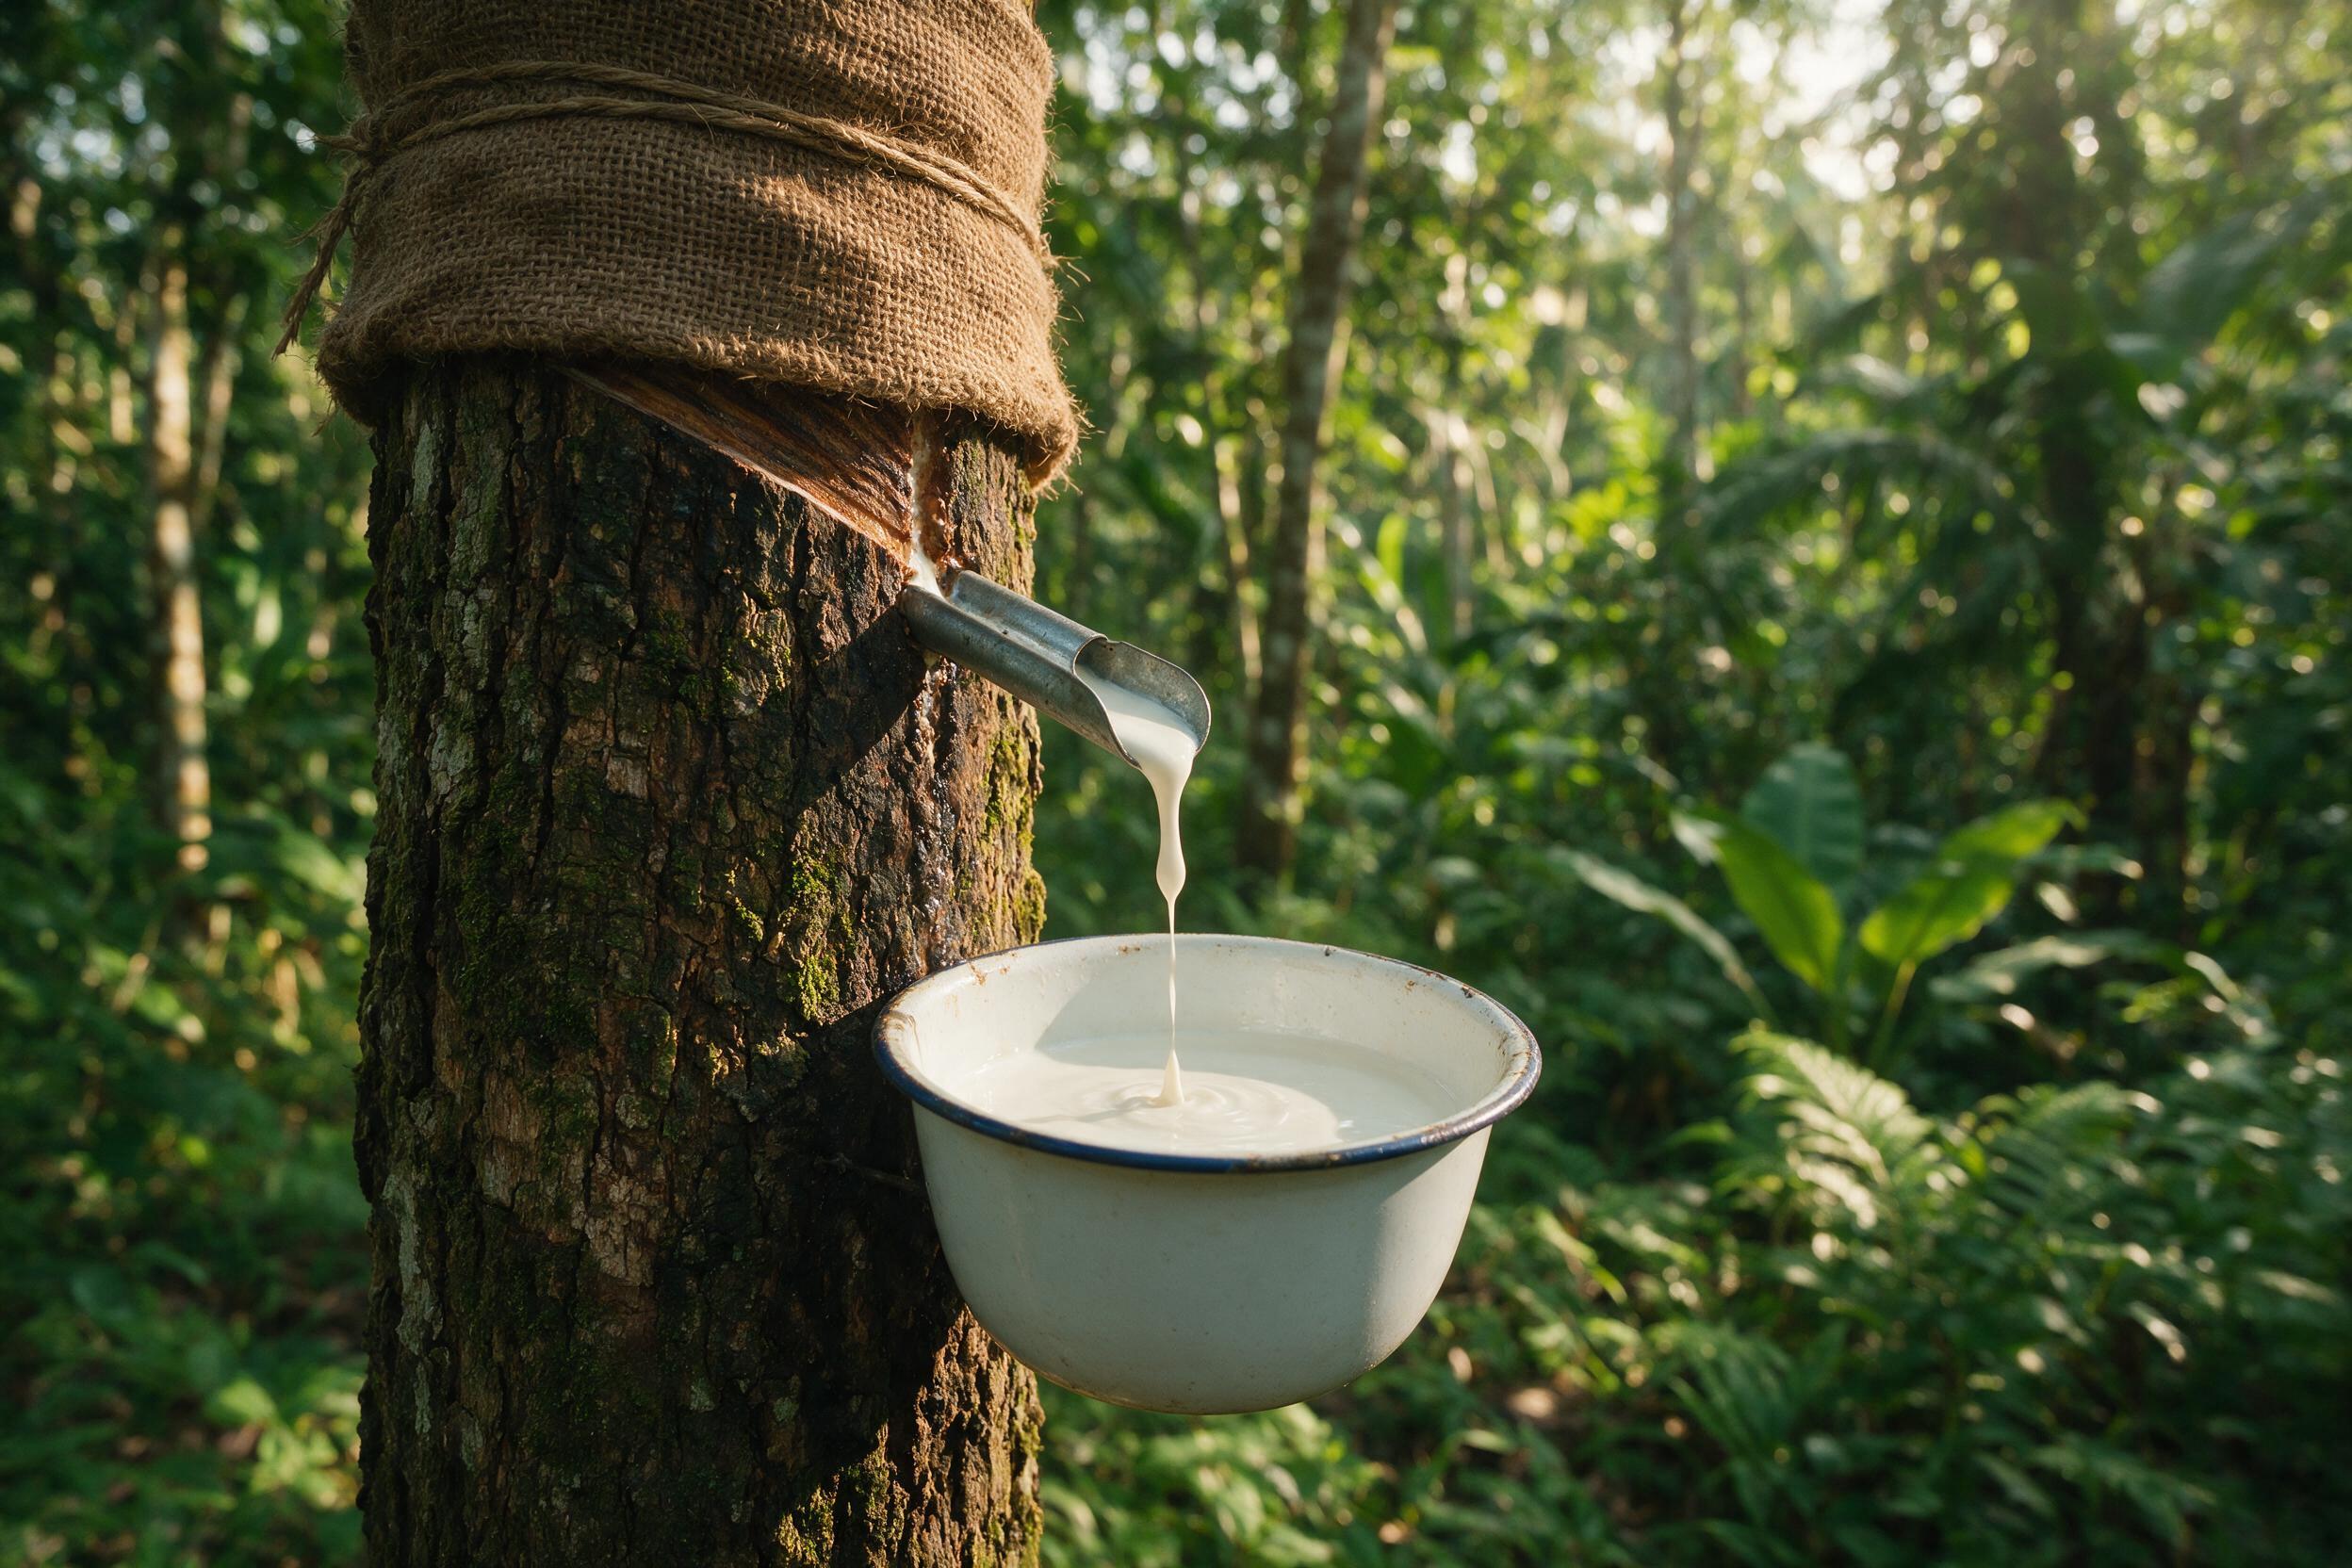
国际橡胶研究组织(IRSG)于8月7日发布的《橡胶统计公报》显示,2026年第一季度全球橡胶消费同比下降5.3%,而总产量收缩3.3%。
与此同时,天然橡胶生产国协会(ANRPC)6月月度报告显示,6月全球天然橡胶产量同比下降3.7%至120.7万吨,而消费量则增长3.3%至130万吨。
综合来看,这两组数据描绘了全球橡胶市场的一个看似矛盾的图景:中长期需求正在降温,但天然橡胶供需在短期内处于紧张平衡甚至缺口扩大的状态。对于轮胎行业而言,这意味着成本端和市场端将同时面临新的挑战。
全球需求降温,但区域分化显著
IRSG数据显示,2026年第一季度橡胶消费的下降主要由亚太地区以外的市场推动。欧洲、中东和非洲的消费同比下降9.7%,美洲下降10.9%,而亚太地区的消费仅微降0.5%,表现出显著的韧性。
在天然橡胶领域,全球产量同比下降1.2%,而消费量则下降幅度更大,为6.3%。国际贸易同步降温,天然橡胶进口下降4.8%,出口下降9.4%。合成橡胶方面,第一季度产量下降4.7%,消费量下降4.3%。
IRSG总结道:“在全球经济环境挑战加剧以及主要市场消费疲软的背景下,橡胶需求正在下降。”
对于轮胎行业而言,直接影响是欧洲和美洲的替换轮胎需求环境正在恶化。欧洲和美洲都是重要的轮胎消费地区,也是中国轮胎出口的核心目的地。欧洲和美洲橡胶消费近10%和11%的下降表明,这些市场的替换轮胎需求将面临持续压力。
事实上,横滨橡胶和住友橡胶等巨头的最新财报也显示,中东紧张局势、地缘政治风险以及通胀担忧已经对全球替换轮胎需求产生了显著抑制作用。
天然橡胶:短期紧张平衡,天气成为最大变量
与IRSG第一季度数据反映的需求疲软不同,ANRPC的6月月度报告揭示了一个更具说服力的事实:天然橡胶正经历短期供需失衡。
仅在6月,全球天然橡胶产量同比下降3.7%至120.7万吨,而消费量则增长3.3%至130万吨,生产与消费的缺口持续扩大。上半年累计产量下降2.3%至606.9万吨,而累计消费量下降1.3%至751.3万吨。
产量下降的直接原因是季节性割胶淡季叠加“东南亚和南亚异常高温和降雨干扰”。ANRPC指出,气候模型显示多家机构已正式确认厄尔尼诺事件的形成,并预测其在2026年11月至2027年1月期间达到“非常强烈”强度的概率为63%。
从区域来看,主要生产国表现出显著分化。除中国微增0.07%外,泰国、印尼、越南和马来西亚6月产量分别下降0.57%、3.27%、9.97%和14.12%,显示东南亚主要生产国供应收缩趋势明显。
在需求端,增长由中国和印度推动。6月,中国天然橡胶消费量达到60.25万吨,印度达到11.4万吨,得益于稳定的轮胎和电动车相关需求、中国制造业PMI保持扩张区间(50.3)、印度制造业PMI表现出强劲韧性(54.2),以及印度汽车零售销量创历史新高。
ANRPC预测,2026年全球天然橡胶产量将达到1531万吨,同比增长2.3%,而消费量将达到1541.1万吨,同比增长0.7%,供需缺口约为10万吨。
轮胎行业的前瞻性影响
交叉参考IRSG和ANRPC数据,可以为轮胎行业在多个维度提供以下前瞻性判断。
首先,天然橡胶价格面临中心趋势上行压力。由于天气干扰导致的供应端收缩,加上中国和印度的需求韧性以及生产与消费缺口的扩大,将支撑天然橡胶价格。轮胎企业的原材料成本压力将在未来两个季度持续存在。
其次,成本传导能力将成为分水岭。随着天然橡胶价格保持坚挺,轮胎企业能否通过产品提价将成本压力向下游传导,将直接决定其盈利能力。
第三,区域市场分化要求差异化策略。轮胎企业需要通过高附加值产品在欧洲和美洲市场维持盈利,同时抓住中国和印度的增长机会,特别是在新能源车(NEV)原装设备和替换市场。
第四,供应链风险管理的重要性提升。厄尔尼诺的不确定性、地缘政治引发的物流成本增加以及主要生产国供应收缩,都要求轮胎企业建立更灵活的原材料采购和库存管理体系。过度依赖单一来源或单一时间点采购策略将在价格波动中面临更大风险。
第五,合成橡胶的替代空间值得关注。IRSG数据显示,第一季度合成橡胶产量下降4.7%,消费量下降4.3%,供需同步疲软。鉴于中东紧张局势对原油价格的影响,合成橡胶也具有成本支撑。然而,天然橡胶与合成橡胶之间的价格差变化可能为轮胎企业优化配方打开新的空间。
该平台专注于中国汽车设备的进出口,汇聚了数百家认证的中国汽车供应商,并与全球买家连接。平台实现了全交易透明化,拓展了多样化合作机会,帮助国内外双方建立深厚而稳定的合作纽带。无论您是寻找汽车制造商、采购汽车零部件,还是需要定制化采购解决方案,CNAUTO都是您值得信赖的首选合作伙伴。