工程机械:出口高峰前及价格提升(9月11日)
工程机械加速迎接旺季:出口增长与提价双轮驱动龙头企业利润回升
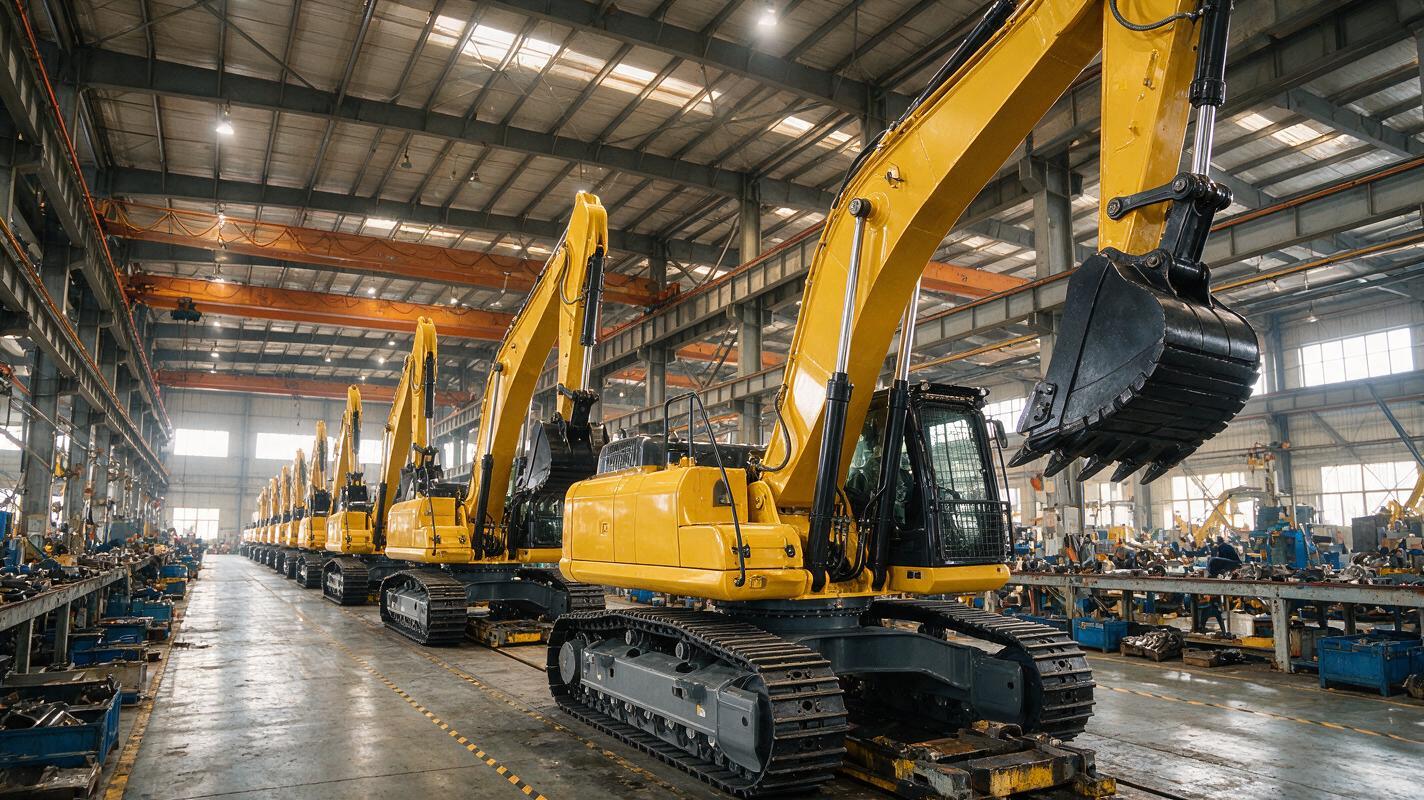
数据显示,2026年8月,挖掘机销量达到19,716台,同比增长19.3%,其中国内销量增长3.9%,出口激增32.7%。装载机销量达到10,832台,同比增长14.7%,国内和出口销量均同步改善。电动装载机占国内销量的56%,反映出结构升级加速。制造业PMI回升至49.8%,新订单和生产均重回扩张区间。8月专项债发行超过5188亿元,表明基建资金投放显著加快。
从价格竞争到利润回升
近期机构研究报告指出,行业正从价格竞争转向利润回升。三一重工、徐工和柳工已将挖掘机价格上调3%-5%,提价趋势正向起重机等其他品类扩散,这是近三年来首次大规模集体价格调整。报告指出,结合2026年第三季度汇率压力缓解(因去年基数较低),龙头企业的盈利弹性将集中释放。
报告强调,“更换周期+出口驱动增长+提价扩散”逻辑持续兑现。建议投资者关注市场份额高、海外能力强、利润韧性好的龙头制造商,以及核心零部件供应商。
挖掘机国内外销量双增长
根据中国工程机械工业协会数据,2026年1-8月,中国主要挖掘机制造商共销售挖掘机191,557台,同比增长24.2%。其中,国内销量为94,619台(含电动挖掘机411台),同比增长17.4%;出口销量为96,938台(含电动挖掘机257台),同比增长31.8%。
仅8月,主要挖掘机制造商销售各类挖掘机19,716台,同比增长19.3%。其中,国内销量为7,986台(含电动挖掘机184台),同比增长3.92%;出口销量为11,730台(含电动挖掘机60台),同比增长32.7%。
此外,8月主要装载机制造商销售各类装载机10,832台,同比增长14.7%。2026年1-8月,装载机累计销量达到104,658台,同比增长25.8%。
国内国际双循环共振上行
东吴证券研究报告指出,工程机械行业正处于国内国际市场双循环共振上行周期。挖掘机销量的增长反映了国内周期性复苏与海外矿业资本支出增加的叠加效应。受益于全球矿业和基建高景气度以及企业全球市场份额的稳步提升,三一重工核心挖掘机业务在上半年实现销售收入213.06亿元,同比增长21.77%,全球市场份额稳步上升。
机构预计,“十五五”算力网络建设将带来4万亿元直接投资。除矿山建设外,计算数据中心和算力网络建设正成为推动工程机械行业增长的新动力。数据中心作为重资产新基建,涵盖场地平整、土建、电力基础设施、备用电源、冷却系统及园区设施建设,推动工程机械行业多维度需求增长。
行业海外扩张模式正从“单点产品出口”升级为“全链条本地化运营”。徐工印尼新能源制造基地已投产,中联重科在巴西交付高端起重机,加速海外市场扩张。2026年上半年,工程机械板块收入增速达到五年新高,挖掘机和装载机销量同比均增长超过26%。
该平台专注于中国汽车设备的进出口,汇聚了数百家经过认证的中国汽车供应商,并与全球买家对接。平台实现了全程交易透明化,拓展多样化合作机会,帮助国内外双方建立深厚稳定的合作关系。无论您是寻找汽车制造商、采购汽车零部件,还是需要定制化采购解决方案,CNAUTO都是您值得信赖的首选合作伙伴。